우리 여덟 친구 중에, 유일하게 ‘정년’이라는 게 없는 사람이 있습니다.
오늘은 좀 다른 결의 친구 — 정년이 없는 자영업자 노후준비 이야기입니다. 우리 여덟 명 중 유일하게 정년이 없는, 친구 P를 소개합니다.
스무 살부터 한 우물, 기술 하나로
친구 P는 스무 살 무렵부터 지금까지, 건물과 지하철 같은 곳에 공조(냉난방·환기) 설비를 설치하는 일을 해왔습니다.
회사에 소속된 게 아니라, 현장에서 몸으로 일하는 기술직 개인사업자죠. 한 분야만 40년 가까이 파온 사람이라, 그 방면에선 못 푸는 문제가 없습니다.
젊을 때부터 골프도 배웠습니다. 멋으로가 아니라, 공사를 따내려면 클라이언트와 어울려야 했으니까요.
그래서 골프 실력은 우리 여덟 중 단연 최고입니다. 그렇게 평생을 성실하게, 자기 손으로 일군 친구입니다.
“정년? 난 하고 싶을 때까지 해”
그런 친구 P는, 우리가 연금이니 재테크니 하는 이야기를 꺼내면 늘 시큰둥합니다.
지난달 라운딩에서도 그랬습니다. 친구들이 저마다 노후 걱정을 늘어놓는데, 그 친구만 빙긋 웃고 있더군요.
제가 “너는 일 언제까지 할 거냐”고 물으면 대답은 늘 똑같습니다.
“하고 싶을 때까지 하지.”
틀린 말이 아닙니다. 정년이 없다는 건, 정년 앞둔 우리 회사원 친구들이 가장 부러워하는 점이니까요.
예순이 넘어도, 일흔이 되어도 본인만 원하면 계속 벌 수 있습니다. 남이 정해준 퇴직일에 떠밀리지 않는다는 건 분명한 축복입니다.
그런데 “일하면 되지”에는 함정이 있다
하지만 저는 친구 P를 볼 때마다 마음 한켠이 걸립니다.
정년이 없다는 건, 뒤집으면 ‘퇴직금도 퇴직연금도 없다’는 뜻이기도 합니다.
회사원에겐 국민연금과 퇴직연금이, 공무원에겐 공무원연금이 든든히 깔려 있습니다. 하지만 그 친구가 노후에 기댈 것은 스스로 만들어 둔 것 말고는 없습니다.
게다가 자영업의 소득은 일정하지 않습니다. 코로나가 한창이던 때, 친구 P도 공사가 뚝 끊겨 꽤 힘든 시기를 보냈습니다.
그때도 별말 없이 버텼지만, 옆에서 보는 저는 알았습니다. 아무리 기술이 좋아도, 세상이 멈추면 현장도 멈춘다는 걸요.
무엇보다, 그 친구의 가장 큰 자산은 ‘몸’입니다. 그 몸이 예전 같지 않은 날 — 그날이 친구 P에게는 곧 ‘정년’입니다.
다만 언제 올지 아무도 정해주지 않을 뿐이죠. 날짜가 정해진 정년은 대비라도 하지만, 그 친구의 정년은 예고 없이 찾아오니까요.
사실 자영업하는 분들 중엔 ‘나 같은 사람이 무슨 연금이냐’며 노후 준비를 남의 일처럼 여기는 분이 적지 않습니다.
하지만 저는 늘 반대로 말합니다. 기댈 언덕이 없는 사람일수록, 그 준비는 더 절실하다고요.
자영업자 노후준비, 내가 친구 P에게 건네는 3가지
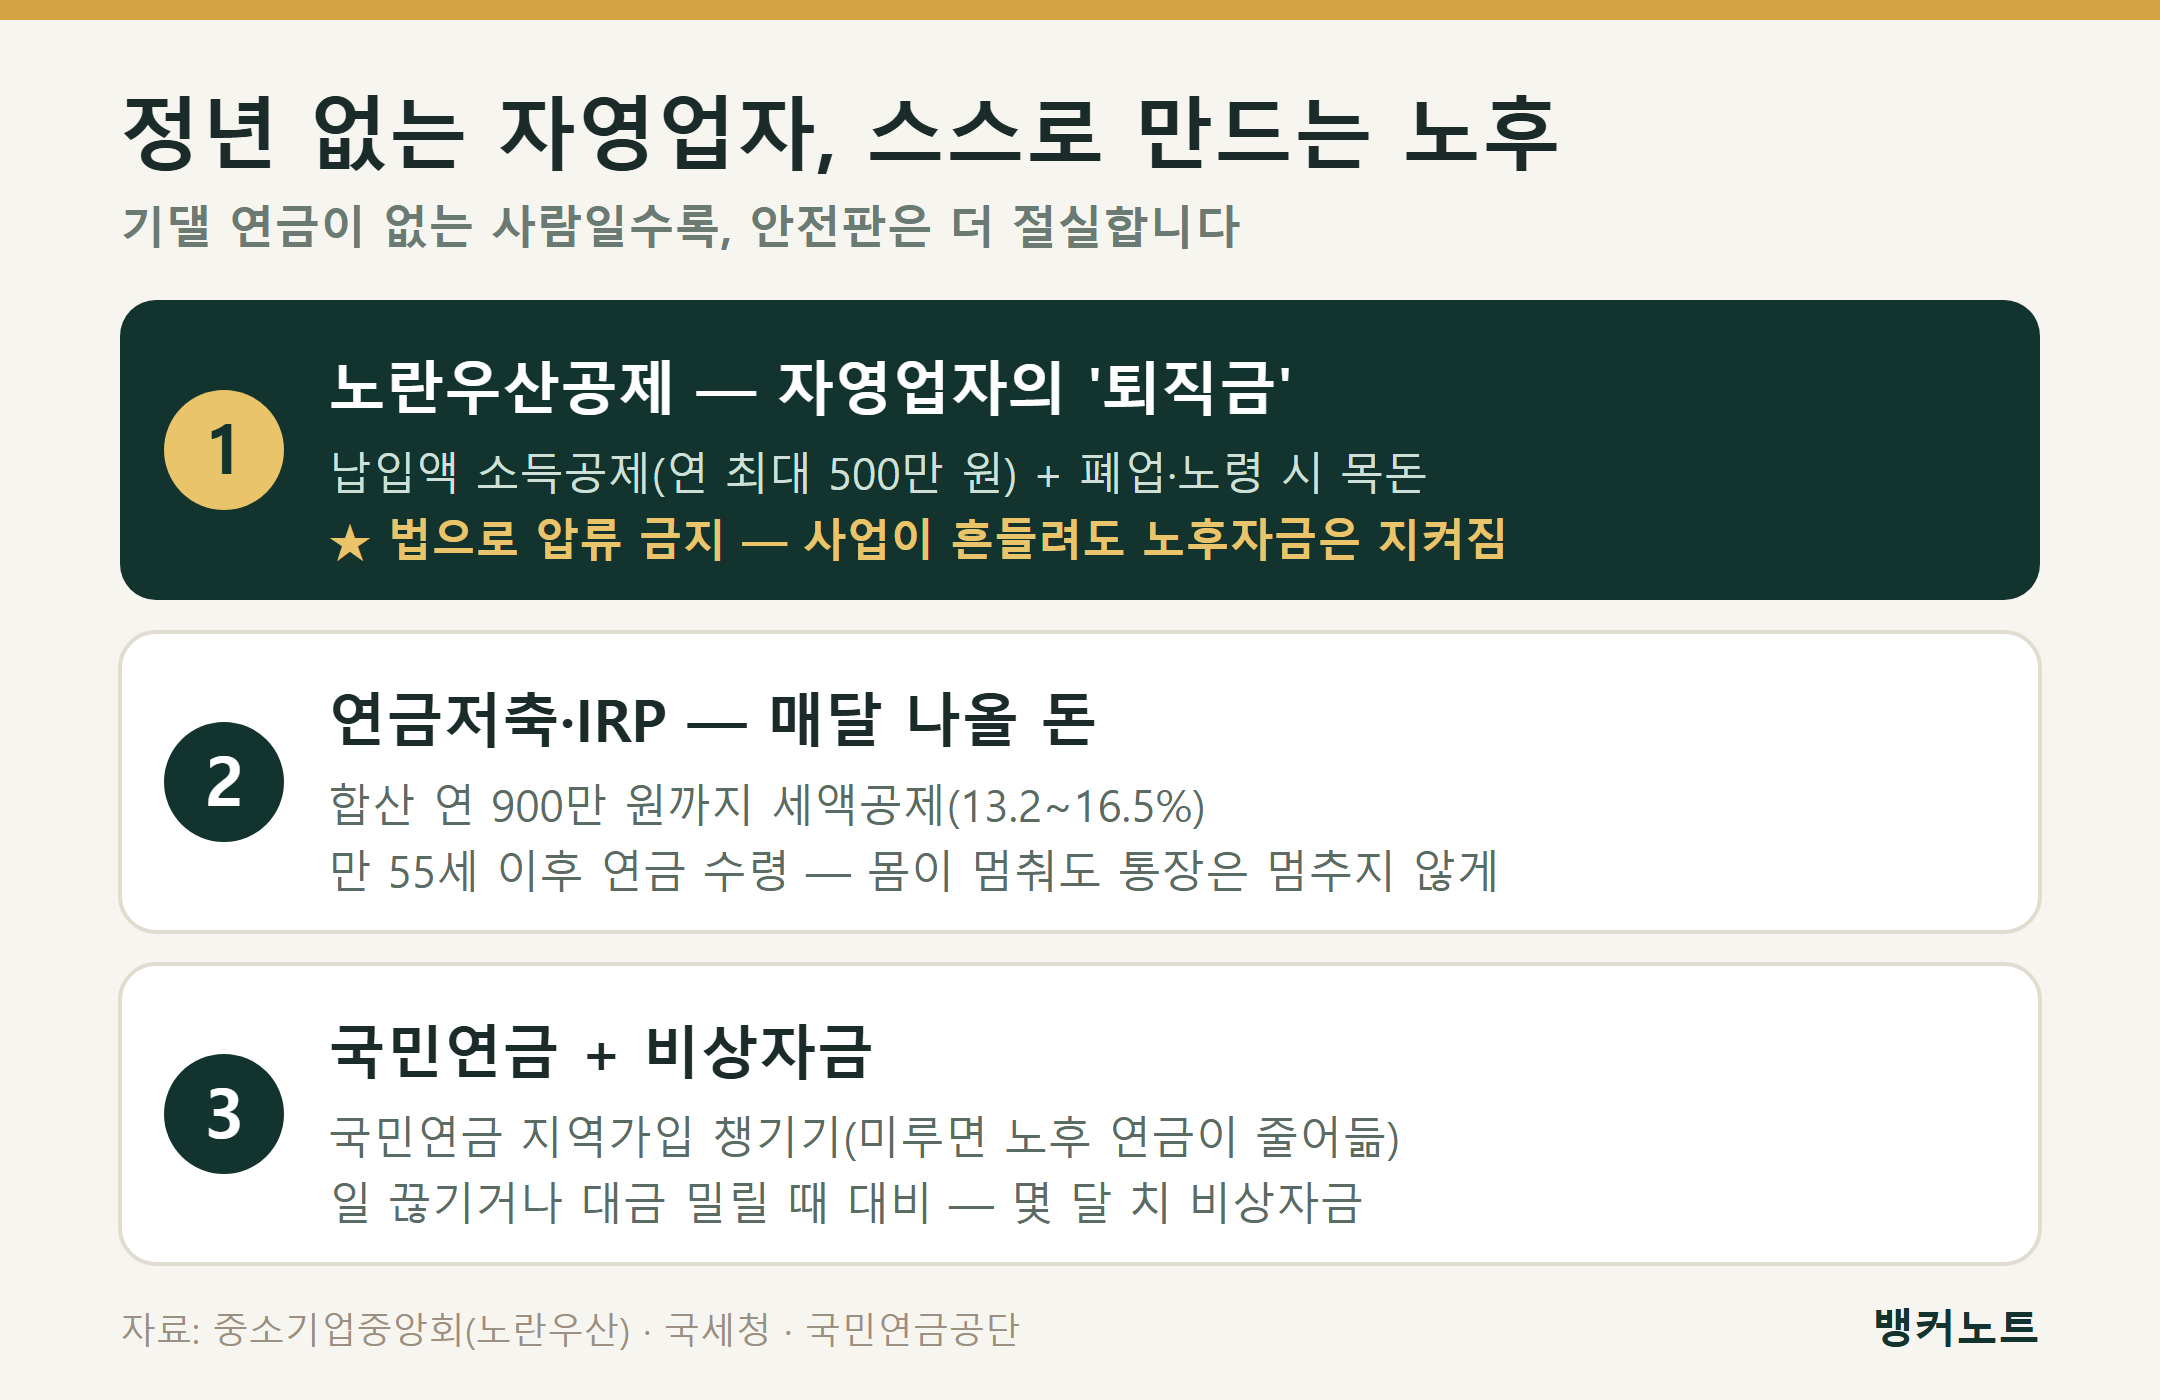
그래서 저는 만날 때마다 친구 P에게 몇 가지를 권합니다. 자영업자 노후준비, 자영업하는 분이라면 함께 새겨두면 좋겠습니다.
첫째, 노란우산공제입니다. 자영업자가 스스로 만드는 ‘퇴직금’이라 보면 됩니다.
납입액은 소득공제(사업소득에 따라 연 최대 200만~500만 원)가 되고, 폐업하거나 나이가 들었을 때 목돈으로 돌려받습니다.
무엇보다 이 돈은 법으로 압류가 금지됩니다. 사업이 흔들려도 노후자금만큼은 지켜진다는 뜻이죠.
친구 P처럼 부침이 있는 사업엔 이만한 안전판이 없습니다. (그 친구는 아직 가입을 안 한 것 같아, 요즘 부쩍 권하고 있습니다.)
둘째, 사적연금(연금저축·IRP)입니다. 정년이 없어도 ‘매달 꼬박꼬박 들어올 돈’은 결국 필요합니다.
친구 P처럼 몸이 밑천인 사람일수록 더 그렇죠. 몸으로 버는 소득이 멈춰도, 통장에 다달이 찍히는 돈이 있으면 노후의 결이 달라집니다.
연금저축과 IRP를 합쳐 연 900만 원까지 세액공제(13.2~16.5%)를 받고, 55세 이후 연금으로 받을 수 있습니다.
셋째, 국민연금과 비상자금입니다. 자영업자는 국민연금 지역가입자라 보험료를 본인이 전액 냅니다.
친구 P도 그 부담에 몇 번 미루곤 했는데, 저는 그럴수록 챙기라고 말합니다. 미루면 정작 노후에 받을 연금이 줄어드니까요.
여기에 공사대금이 밀리거나 일이 끊길 때를 대비한 몇 달 치 비상자금은 늘 쥐고 있어야 합니다.
정년이 없다는 축복, 그 뒤편
친구 P는 이런 이야기를 들으면 여전히 웃으며 말합니다. “일하면 되지 뭐.”
그 말이 그 친구답고, 저는 그 뚝심과 성실함을 진심으로 존경합니다. 다만 한 가지는 꼭 말해주고 싶습니다.
정년이 없다는 건 분명 축복입니다. 하지만 ‘일할 수 없게 되는 날’은 누구에게나 옵니다.
그날을 위한 준비는, 정년이 정해진 사람보다 오히려 자영업자에게 더 절실합니다. 몸이 유일한 자산일수록, 그 자산이 멈추는 날을 대비해야 하니까요.
다행히 친구 P는 자녀들이 다 자리를 잡아, 이제 부부만 생각하면 됩니다. 그러니 지금부터라도 작은 안전판 하나씩만 얹으면 됩니다.
자영업하는 친구들에게 딱 하나만 권한다면 — 오늘 노란우산공제 하나 알아보는 것부터 시작하시길.
같은 정년, 다른 노후. 다음 편에서도 또 다른 친구의 이야기로 찾아오겠습니다.
※ 개인 경험과 공개 정보를 바탕으로 한 글이며, 특정 투자·재무 자문이 아닙니다. 공제·연금은 중소기업중앙회(노란우산공제), 국민연금공단 등 공식 기관에서 확인하시기 바랍니다.